2026年11月16日行业资讯
ATO周报:三氧化二锑与阻燃剂双双步入“弱稳阴跌”通道
年底资金面或成最大变数(11.9-11.14)
一、市场综述
上周海外2号锑锭主流报价区间维持在16200—17200美元/吨,价格重心继续下移,低价位较前期回调约1000美元,国外炼厂报价多集中在中间位置,整体跟跌。海外走弱的原因是多重的:终端需求疲软是根本,国内价格回调形成传导压力,高价库存积压待消化,叠加运输不畅与汇率波动加大贸易不确定性,共同压制了成交价格与市场信心。当前国内外市场都受需求端桎梏,主流锑品跨境交流明显减少,两地市场各自为营,联动性下降,但情绪层面的相互影响依然存在,国内走弱会带动海外看空,海外低迷也会反过来压制国内预期。下周市场焦点将转向10月海关进出口数据,从目前供需与贸易节奏判断,进出口量大概率不会出现明显变化。
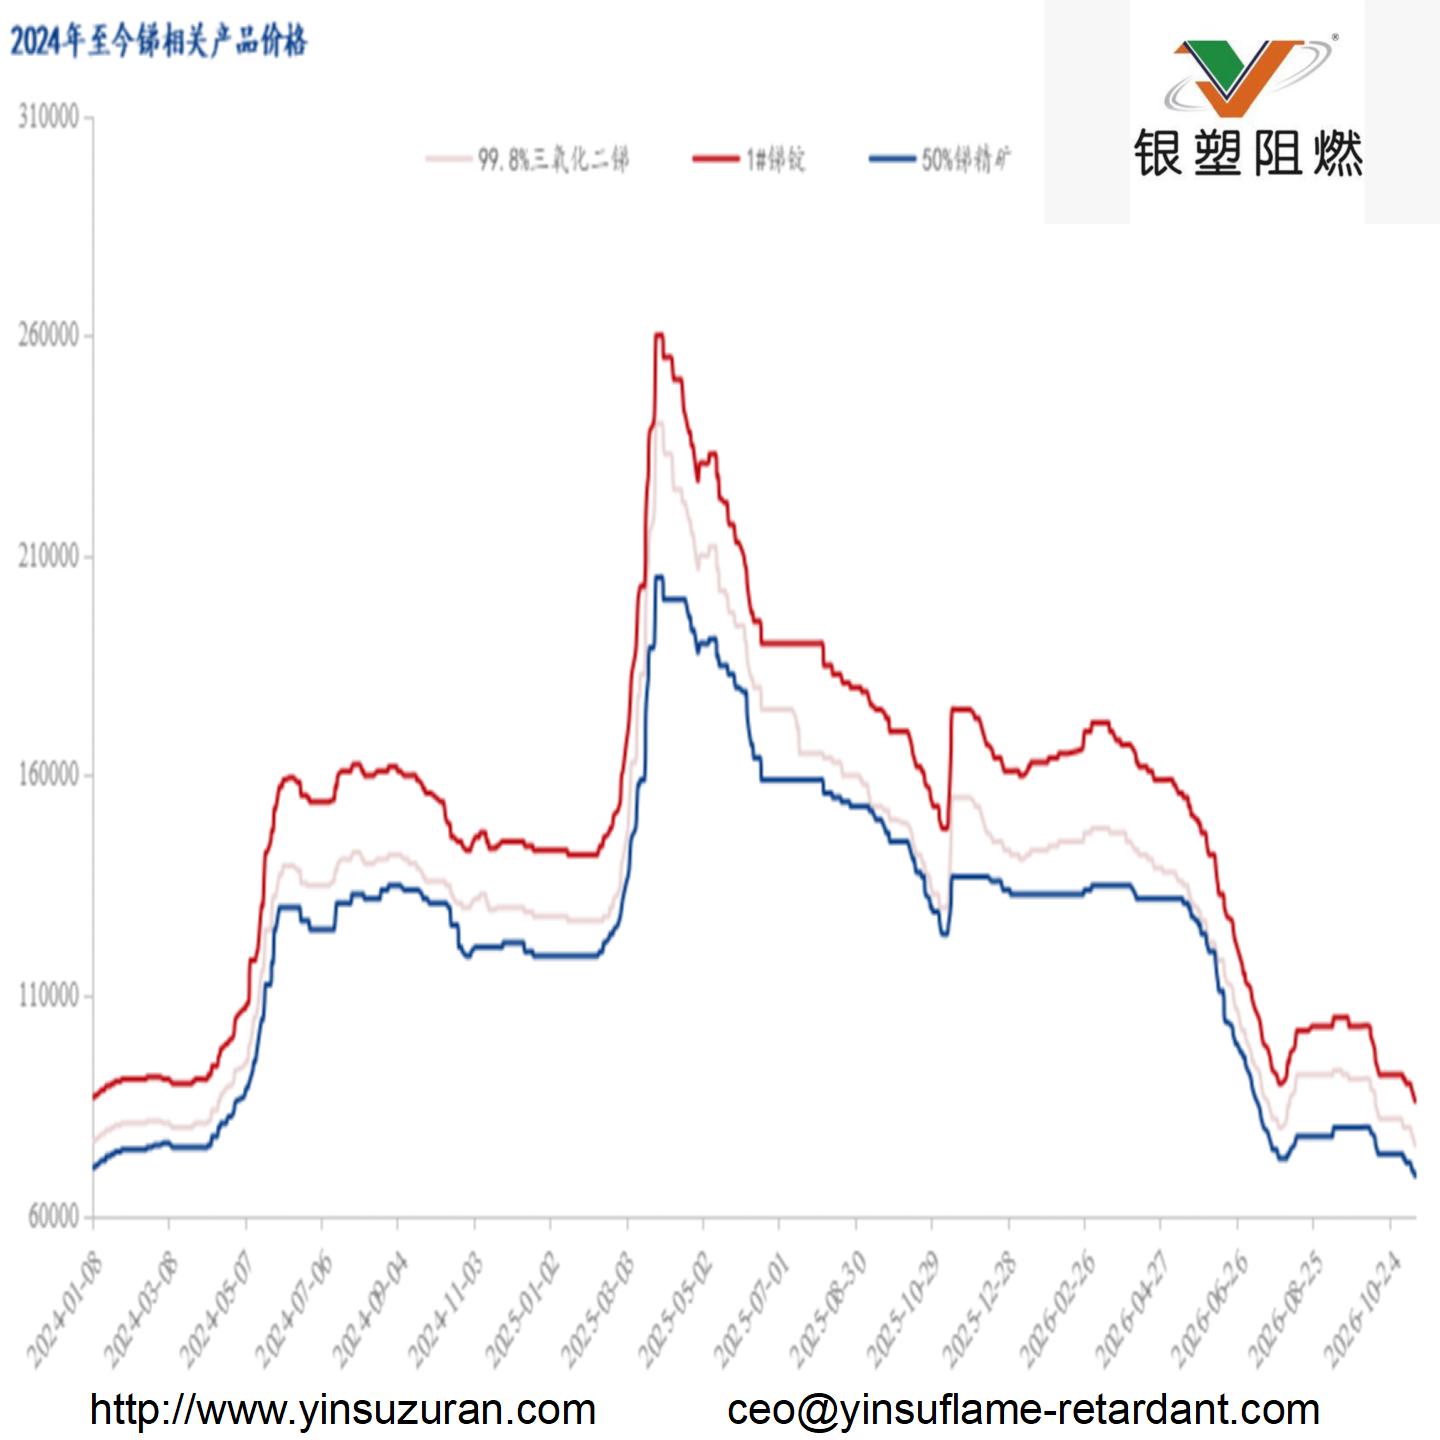
上周国内锑品打破前期横盘格局,转入下行通道,1#锑锭报价在8.5-8.8万元/吨,99.8%氧化锑报价在7.4-7.8万元/吨之间,市场成交偏低价徘徊。核心矛盾仍在于成本与需求的拉锯,进口矿及自采成本,构成价格底部支撑,但下游需求持续偏弱、采购心态谨慎,市场普遍预期价格将继续向历史低位回调。目前厂家报价已逐渐贴近成本线,主动报价意愿明显不足;叠加年底临近,持货商行为出现分化,一部分为回笼资金可能低价出货,另一部分则选择减少出货,静待市场好转。与此同时,市场高价库存仍多,若价格跌至低位,不排除有补货动作以拉低库存成本。需求端受终端订单不足制约,下游主动备货意愿弱,2026年最后一波需求大概率就是年底备货,而其触发点很可能正是价格再次触底。当前锑市呈现成本托底、需求疲软的“高不成低不就”状态,市场在等待利好释放,或等待国内需求启动,甚至转向按国内需求组织生产,偏重内销。短期看,下周价格或继续在低位徘徊,20号海关数据公布后走向将更为明确。年底回笼资金、原料进口与需求节奏是影响锑价的主要变量。由于暂时缺乏实质性利好,锑价上涨较难,但下跌空间同样有限,市场大概率将继续以弱稳阴跌姿态熬过2026年。
二、海外锑贸易精彩节选
2026年9月泰国锑产品贸易,锑原料进口量5137.99实物吨(1-9月累计57264.49实物吨),环比8月明显回升,仍主要来自缅甸;锑原料出口量9062.59实物吨(1-9月累计60833.75实物吨),较前期大幅回升,主要流向中国、柬埔寨、缅甸和老挝。成品端方面,锑锭进口797.00实物吨(1-9月累计6695.58实物吨),缅甸、老挝为主要来源国;锑锭出口801.33实物吨(1-9月累计4780.80实物吨),主要发往马来西亚、日本和比利时。氧化锑进出口规模相对较小,9月进口79.36实物吨(1-9月累计617.64实物吨),中国、日本为主要来源国;出口892.80实物吨(1-9月累计4533.99实物吨),美国、马来西亚为主要去向。
三、部分下游分析
在光伏玻璃领域,截至上周四,全国光伏玻璃日熔量66870吨/日,市场整体持稳但实际走货趋弱。价格方面,行业统一报价维持11.5元/平米,但后结算模式下走货明显放缓,个别三线企业以11元/平米低价换量,报价结构分化延续。供应端本周无新增冷修及点火产线,第二轮最后一条产线冷修尚未兑现,第三轮减产方案亦未正式出台,短期供给平稳运行。需求方面,组件价格大稳小动,年底组件厂清库存较多,国内地面电站观望情绪较浓,海外采购偏慢,出货以存量长单为主,组件厂对玻璃刚需拿货,实际消费偏少。库存由降转升,后续降库难度加大。展望下周,光伏玻璃报价预计维持11.5元/平米,但实际成交存松动可能,需重点关注第二轮冷修兑现、第三轮减产方案落地及天然气调价幅度。
四、锑相关阻燃剂市场展望:成本底与需求弱的年末博弈
结合上周(11.9-11.14)三氧化二锑市场的最新动态与供需基本面,对接下来锑相关阻燃剂市场的走势进行分析和总结。
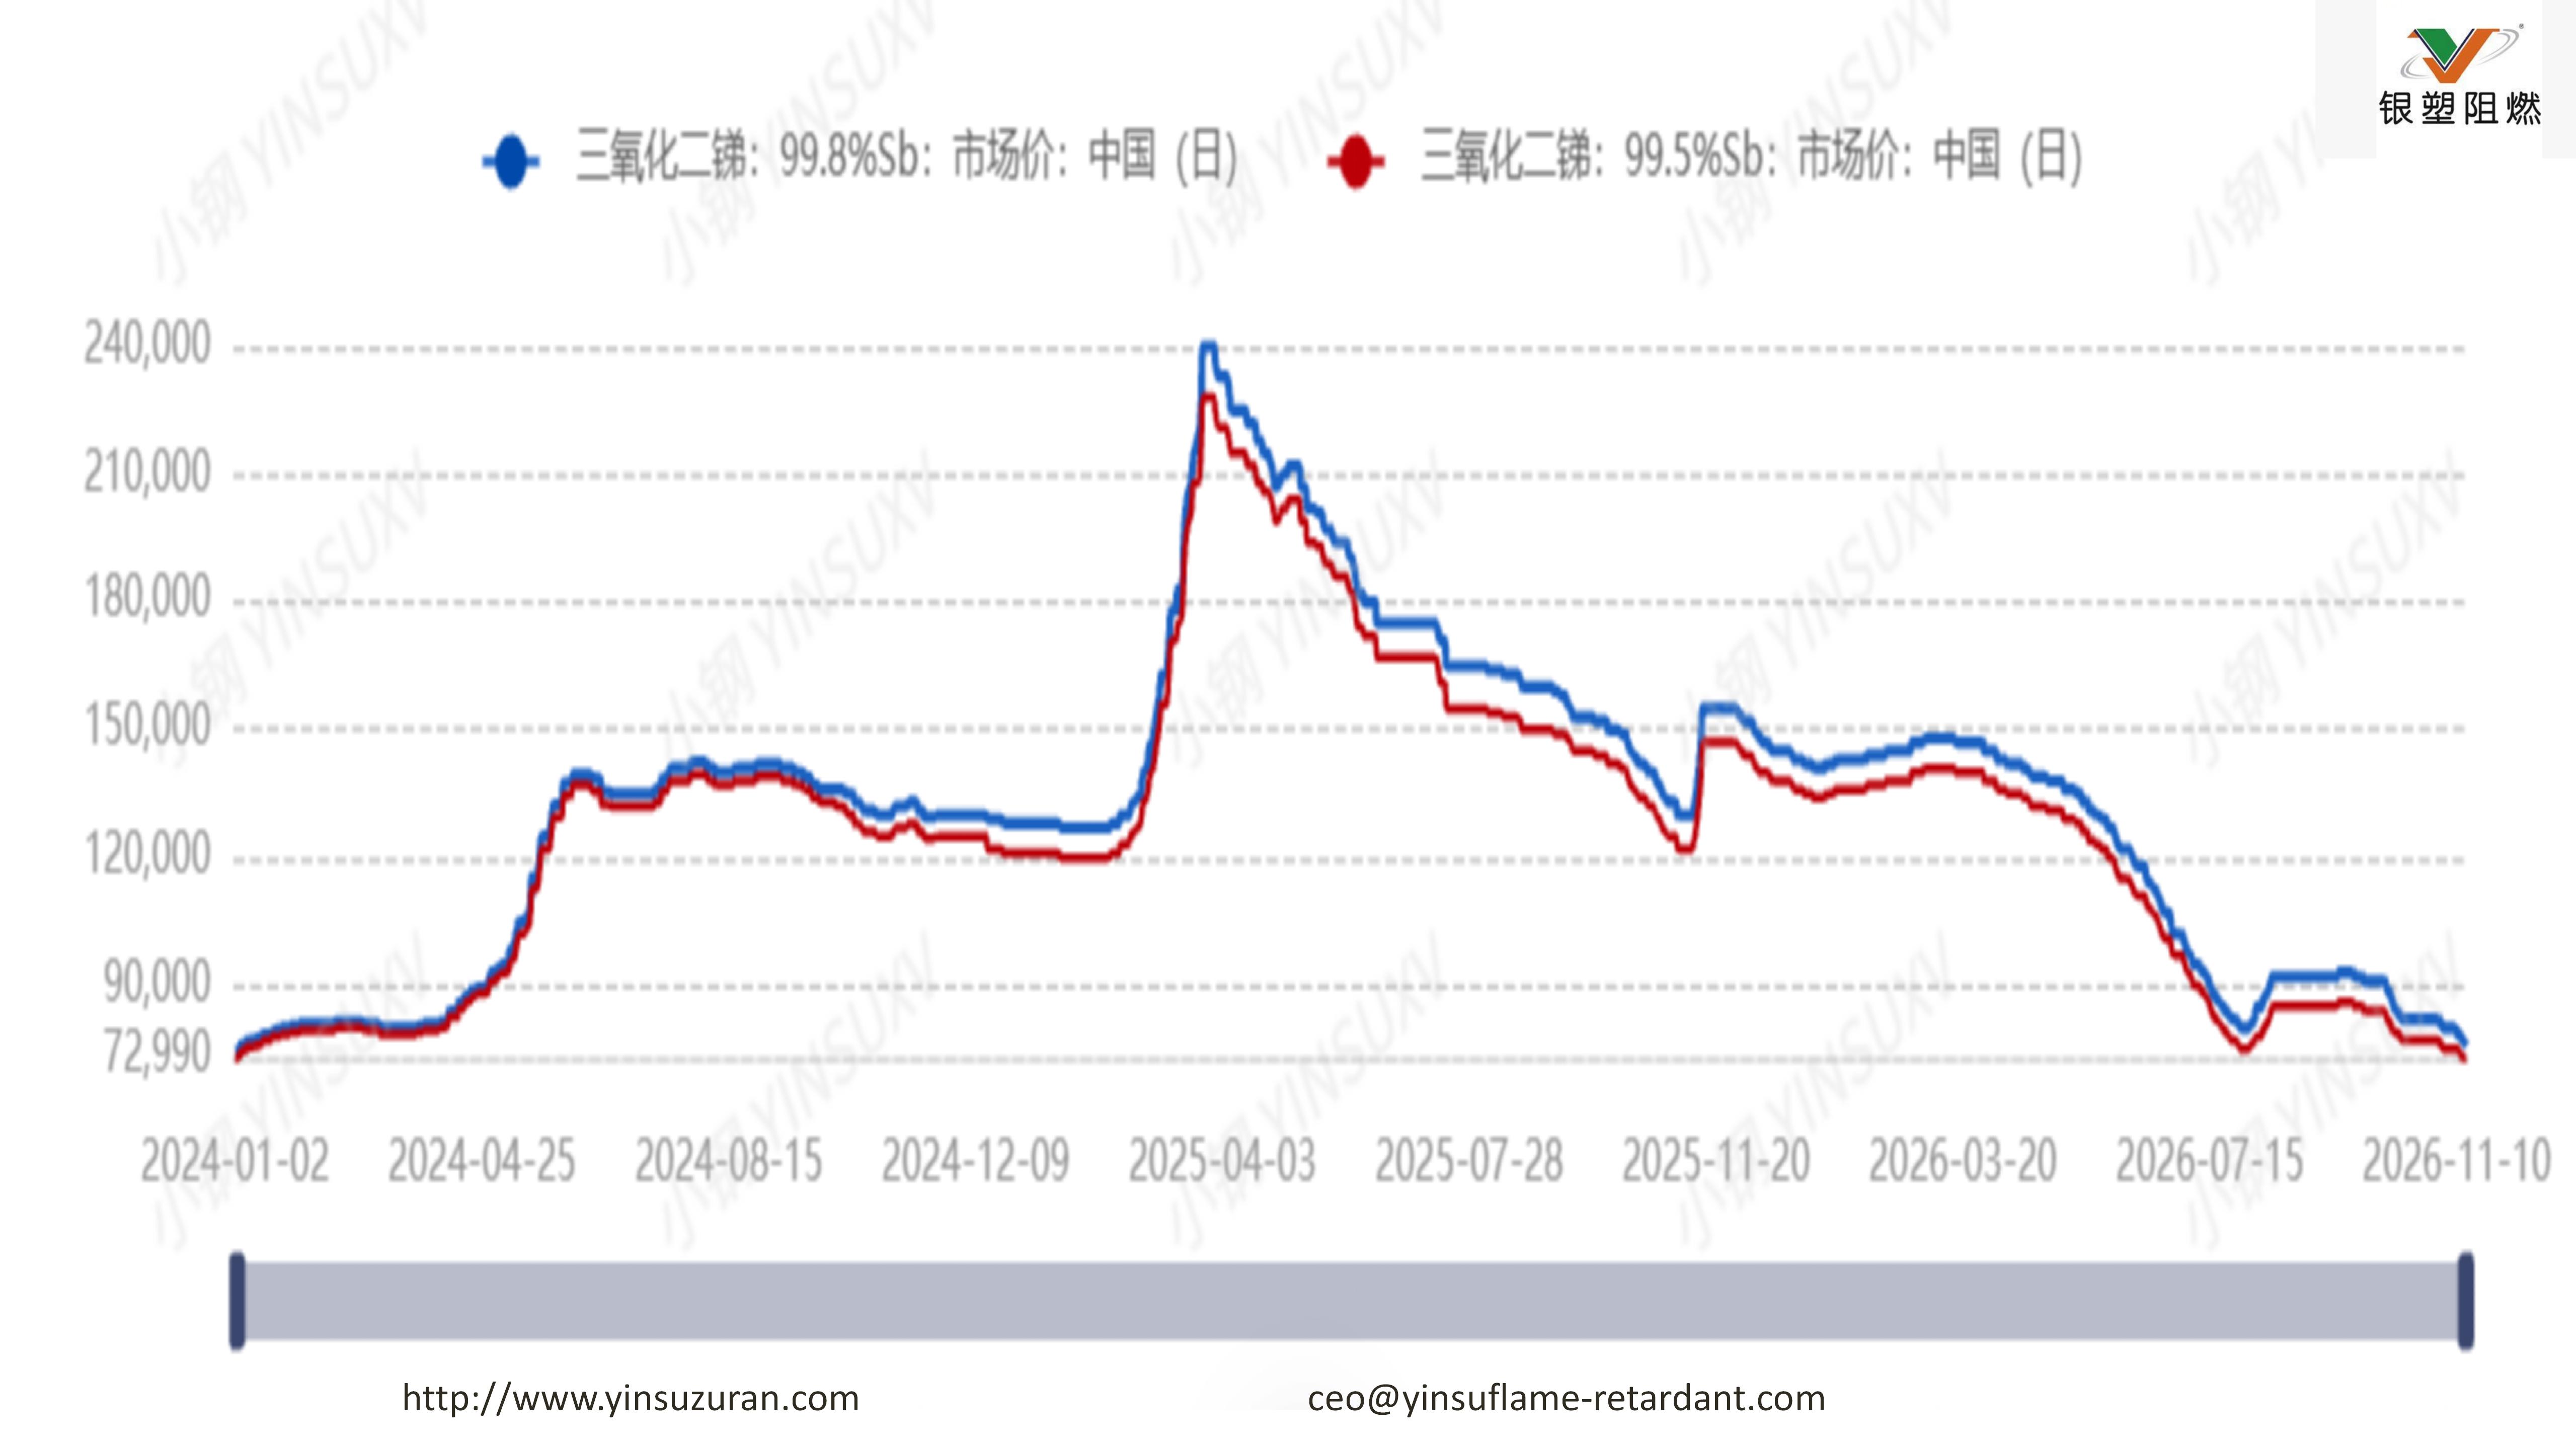
上周99.8%三氧化二锑市场均价已跌至78,000元/吨区间,而99.5%规格产品均价更是下探至74,000元/吨,打破前期横盘格局转入明确的下行通道。作为含锑阻燃剂的核心原料,三氧化二锑价格的持续阴跌直接松动了阻燃剂市场的成本支撑。尽管当前价格已逐渐贴近冶炼成本线,厂家主动大幅让价的空间有限,但这一成本底更多体现为延缓下跌的“拖”力,而非驱动反弹的动力。
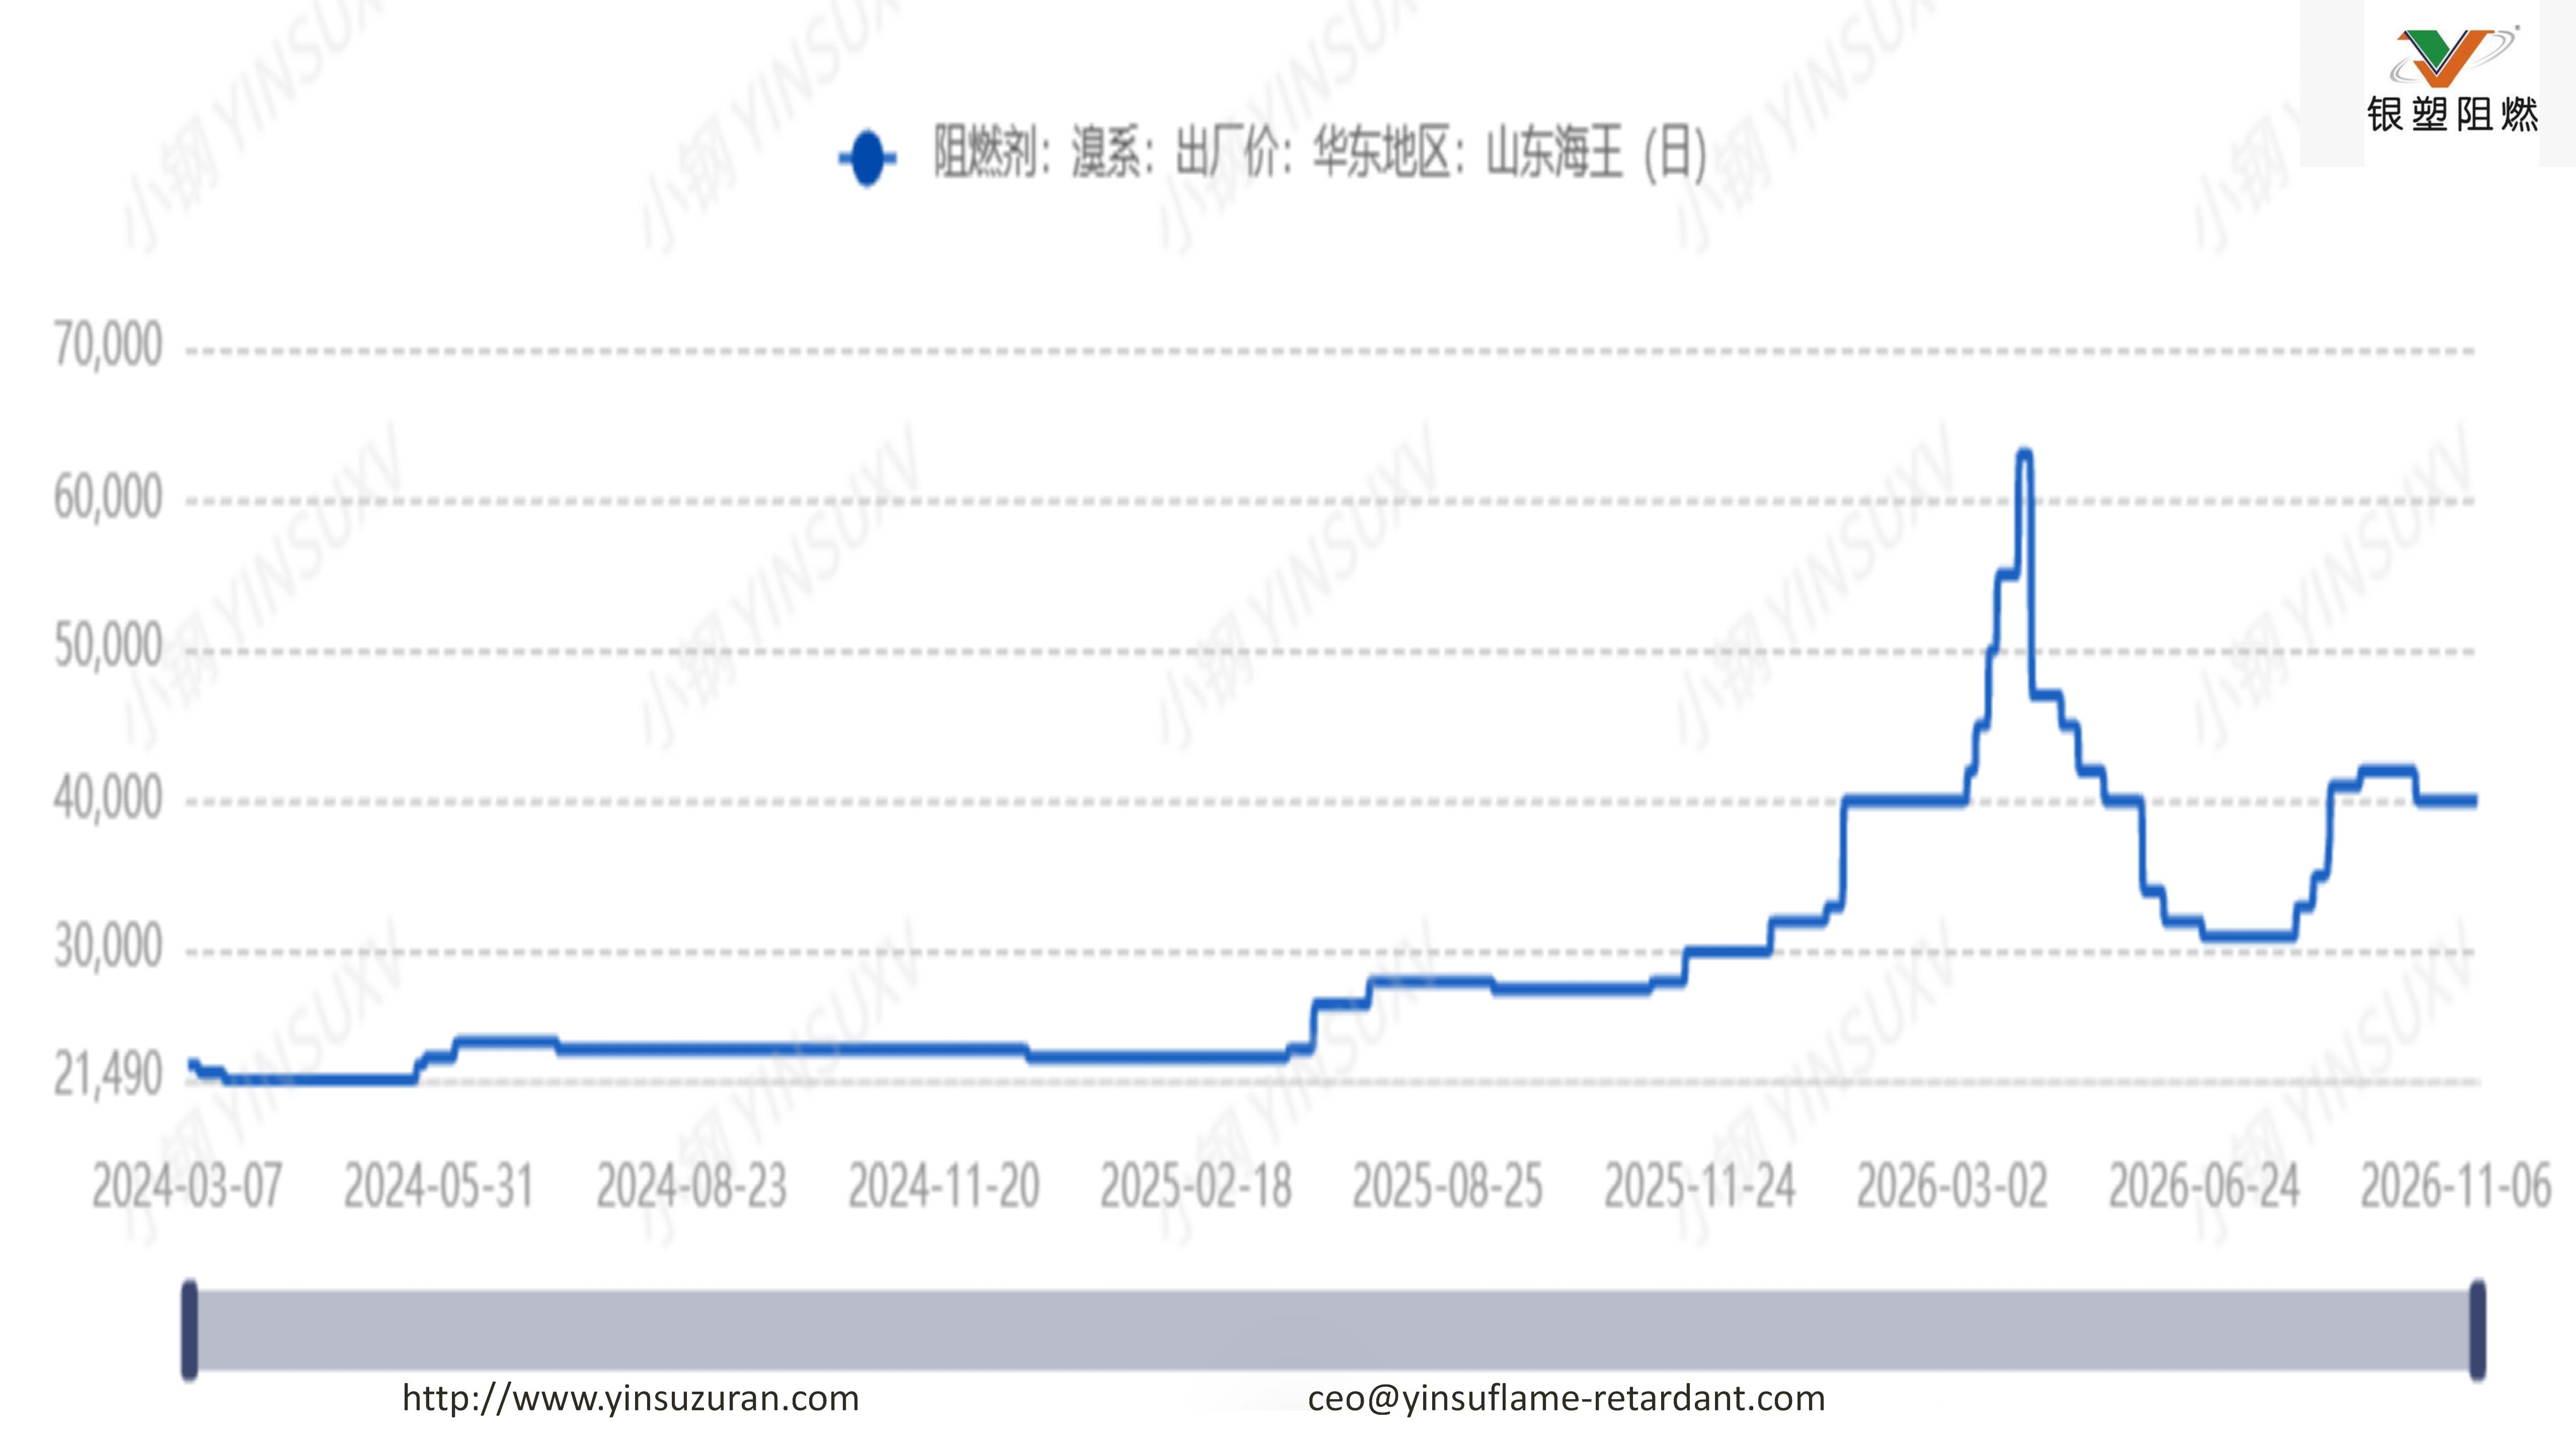
从需求侧审视,下游拿货逻辑在年底前难有根本性转变。阻燃剂终端用户当前多以消耗前期库存和零散刚需补库为主,大批量采购意愿低迷。市场买盘持续抱有“等更低”的预期,这种谨慎心态不仅存在于下游制品企业,也体现在中间贸易环节,使得市场投机性需求几乎消失。值得注意的是,类似溴系阻燃剂等非锑品种(如山东海王溴系阻燃剂本周出厂价持稳于40,000元/吨),其价格走势主要受自身供应端挺价逻辑驱动,未能对锑系产品形成比价支撑或需求替代的积极信号。
展望年底前的变化,市场面临几个关键变量。首要的是下游需求变量——鉴于7月底的涨价和本轮急跌已多次透支下游的集中补库需求,11月至12月出现大规模补货行情的概率偏低,需求端的拉动效应预计偏弱。其次,年底效应将成为一个显著的扰动变量,部分持货商或生产企业为应对年底资金回笼压力,不排除出现阶段性让利抛货行为,这可能会在短期内进一步压低三氧化二锑及阻燃剂成品的实际成交重心。不过,若价格进一步下探并倒逼部分高成本冶炼产能减产或停报,供应端的被动收缩可能会使价格在低位找到新的弱平衡。
综合来看,锑相关阻燃剂市场在年底前将大概率延续“弱稳阴跌”的大趋势。成本端构筑的底部为市场提供了一个相对僵持的交易区间,但在需求实质性回暖前,价格缺乏向上弹性。整体市场节奏将表现为:价格重心缓慢向低位区间靠拢,其间伴随年底资金面压力和少量低价刚需采购的间歇性博弈,维持疲态迎接2026年收官。
联系我们
关于化学品相关咨询:
请通过咨询表格或者电话、FAX的方式联系我们
广州银塑阻燃新材料股份有限公司
刘先生:18606030118
贺先生:18664000711
座 机:020-32290501
传 真:020-32290502
网 址:http://www.yinsuzuran.com
地 址:广东省广州市黄埔区开泰大道归谷科技园A2栋2110-2112
银塑阻燃
扫一扫,查看更多